
Финансовый контроль: новые инструменты и старые проблемы
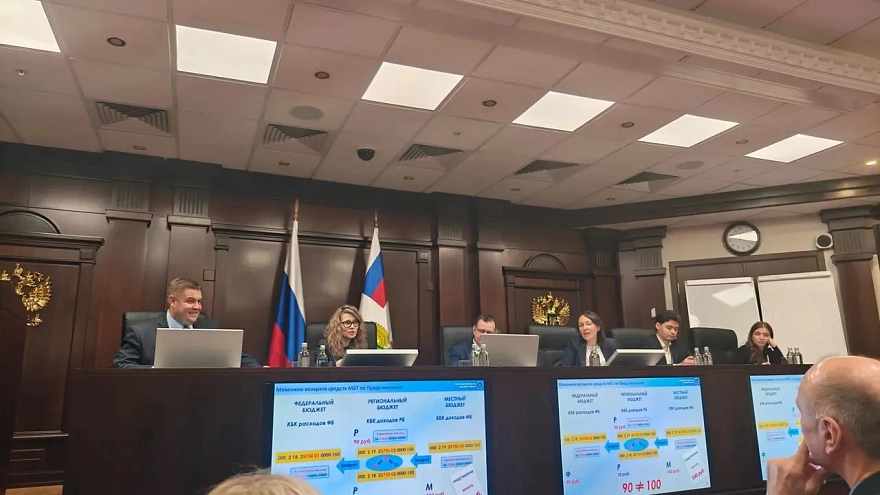
На заседании Рабочей группы Минфина России по вопросам совершенствования внутреннего государственного (муниципального) финансового контроля, которое прошло в сентябре в Москве, обсуждались новые превентивные инструменты контроля, порядок реализации результатов проверок, в частности когда считать предписание исполненным, подходы к формулированию требований в представлениях и другие вопросы. Заместитель директора Департамента бюджетной методологии Минфина России Станислав Бычков представил методологические наработки, представители регионов — участники заседания подняли практические вопросы осуществления контрольной деятельности.
Цифровое обследование: новый инструмент без нового термина
Минфин России разрабатывает методическую базу для внедрения в контрольную работу инструментов профилактики и упреждения нарушений. Речь идет не о замене традиционных проверок, а о выстраивании системы раннего выявления рисков на базе действующих информационных платформ, включая «Электронный бюджет» и личные кабинеты контролеров.
Сейчас идет доработка федеральных стандартов в части цифрового обследования. Документ проходит многоступенчатые согласования. По оценке спикера, готовность регионов к полномасштабному применению новых подходов пока неоднородна: даже при наличии технической базы донастройка систем и формирование алгоритмов выявления признаков нарушений требуют дополнительной методологической поддержки. Необходимо дать регионам понятный инструментарий, позволяющий на основе данных финансово-хозяйственной деятельности объекта контроля автоматически «подсвечивать» потенциальные риски еще до возникновения нарушений.
Станислав Бычков подробно остановился на ключевых параметрах цифрового обследования как самостоятельного контрольного инструмента. Сам термин в стандарт не вводится: действующий перечень контрольных действий — наблюдение, исследование, сравнение — уже охватывает все возможные формы работы с применением информационных систем. Речь идет о выделении отдельного направления в рамках обследования, при котором контроль ведется исключительно через открытые источники данных и доступные информационные системы, без выезда к объекту и без истребования документов у самого объекта контроля. Объект контроля вправе дать пояснения по «подсвеченным» рискам. Следует учитывать, что представление органу контроля пояснения по обнаруженным признакам и рискам нарушений со стороны объекта контроля является добровольным.
Принципиальное отличие обследования от классических проверок — работа с будущим периодом: обследование начинается до того, как конкретная финансово-хозяйственная операция фактически совершена.
Контролер одновременно охватывает массив из десятков и сотен объектов контроля, насколько позволяет вычислительная мощность системы. Максимальный период обследования — один год, по аналогии с методом «наблюдение», закрепленным в Федеральном законе № 248-ФЗ «О государственном контроле (надзоре) и муниципальном контроле в Российской Федерации», где аналогичный метод уже действует без жестких предельных сроков. По итогам формируется заключение, фиксирующее количество подсвеченных рисков и признаков нарушений. Если в ходе цифрового обследования обнаруживаются признаки нарушений, требующие подтверждения, невозможного через информационные системы, мероприятие можно досрочно прекратить и перейти к полноценной проверке. Допускаются запросы к третьим лицам — иным органам и организациям. При этом пока цифровое обследование опирается только на общедоступные источники и те информационные системы, к которым контролер имеет доступ в рамках статьи 269.3 Бюджетного кодекса.
Извещение о цене контракта
Отдельно представитель Минфина России рассказал о новом проектируемом превентивном инструменте — извещении о цене контракта, который пока планируется применять только в рамках осуществления Федеральным казначейством отдельных контрольных мероприятий. Если контролер фиксирует необоснованно сформированную цену, предполагается, что он направляет извещение объекту контроля. Это позволит скорректировать сумму контракта, перераспределить лимиты или отозвать авансы. Инструмент будет носить превентивный характер: контракт еще не исполнен, а экономия бюджетных средств уже отрабатывается. В перспективе возможно распространение этой практики на другие сферы, в том числе в рамках Федерального закона № 44-ФЗ.
Реестр нарушений и дискуссия об эффективности цифровых инструментов
На заседании рабочей группы ее участники обсудили проект методических рекомендаций по реализации результатов контрольных мероприятий — концептуальный каркас, требующий доработки с участием регионов.
Один из ключевых элементов — реестр нарушений. Его структура выстроена как непрерывная цепочка: конкретная причина возникновения (совершения) нарушения, привязанная к определенному правовому акту, затем вид нарушения, далее квалификация — нецелевое использование, неэффективное расходование или иная категория, после чего устраняемость, ущерб и иные характеристики.
Без связки «причина — вид нарушения» невозможно корректно определить, что именно следует из выявленного факта.
Введение единого реестра для всех уровней бюджетов в настоящее время не представляется возможным. Несмотря на то что виды нарушений в значительной части универсальны и уже прописаны в действующих методических рекомендациях, в том числе в утвержденных приказом Минфина России № 532, конкретные причины возникновения у федеральных, региональных и муниципальных органов различаются. Поэтому речь идет не об утверждении единого документа, а о создании методики, которая позволит вести органам контроля в добровольном порядке реестр в едином формате. Применение реестра нарушений, по мнению Станислава Бычкова, позволит решить три задачи: обеспечит автоматизацию формирования отчетности по форме, утвержденной приказом Минфина России № 55н, профессиональную помощь новым сотрудникам и позволит оказать методологическую поддержку, например муниципалитетам, которые смогут опираться на региональный опыт при оформлении собственных результатов.
Дискуссия вокруг цифрового обследования вскрыла серьезный вопрос практической значимости. Заместитель министра финансов Кировской области Евгений Суетин отметил, что при эффективной работе Федерального казначейства предварительный контроль отсекает большинство нарушений еще на стадии совершения операции, и в документах уже нет серьезных отклонений. Нарушения происходят «на земле» — в реальности, не всегда отраженной в цифровых системах. Подтверждением стал пример: учреждение провело через ЕИС контракт на закупку яблок, оплатило его, ревизор обнаружил, что яблок не существовало — фактически год закупалась бакалея по прямым договорам, а оплата поставщику была оформлена через фиктивный аукцион. В бухгалтерии одни документы, в электронных системах — совершенно другие.
Станислав Бычков отметил, что цифровое обследование не замещает классические проверки, а дополняет их. Единая бюджетная платформа и сопутствующие информационные системы содержат массив данных, которые при сопоставлении по определенным алгоритмам могут подсвечивать риски и признаки нарушений — их невозможно обнаружить при традиционном подходе. Однако участники отметили, что подавляющее большинство нарушений, выявляемых цифровыми инструментами сегодня, — это процедурные сбои: нарушение сроков оплаты, несвоевременная сдача отчетности. Серьезные фактические несоответствия требуют выхода на объект и работы с первичными документами. Алгоритмы, способные выявлять содержательные риски, — например, сопоставление штатного расписания с фактически выплаченной зарплатой и надбавками, — пока единичны и трудоемки в разработке.
Доступ ограничен
Материал опубликован в сокращенном виде. Прочитать публикацию целиком вы можете, подписавшись на журнал «Финконтроль»
