
Предписание исполнено, когда долг поставлен на учет
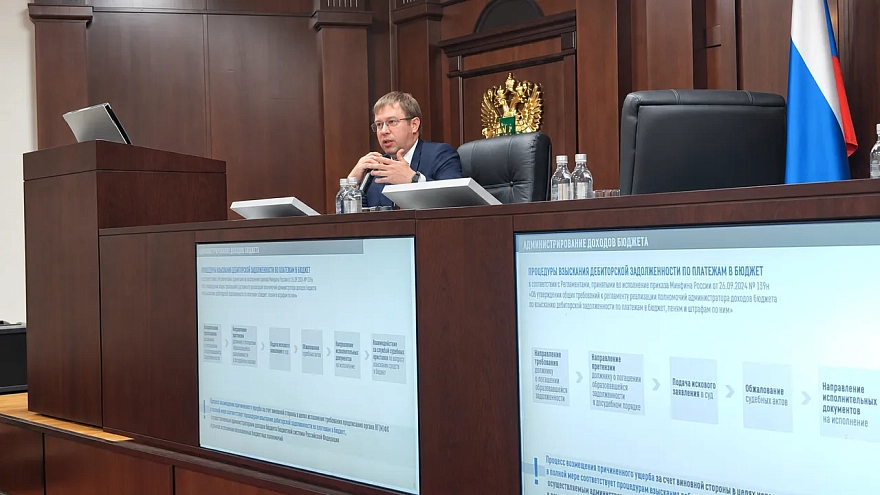
На заседании рабочей группы Минфина России по вопросам совершенствования внутреннего государственного (муниципального) финансового контроля, которое прошло 23 сентября в Москве, руководитель Инспекции финансово-экономического контроля и контроля в сфере закупок Алтайского края Дмитрий Малыхин представил концепцию, которая меняет сам принцип признания предписания исполненным. Он предложил схему, в которой взыскивать ущерб будет ГРБС, предоставивший объекту контроля средства из бюджета.
Сейчас предписание считается исполненным, когда деньги фактически поступили в бюджет. На практике этот процесс растягивается на годы, а иногда средства не возвращаются вовсе — должник уходит в банкротство, суд снижает сумму, а государство не видит в своей отчетности, сколько ему потенциально должны. Руководитель Инспекции финансово-экономического контроля и контроля в сфере закупок Алтайского края Дмитрий Малыхин предложил считать предписание исполненным в момент, когда главный распорядитель бюджетных средств — тот, кто изначально давал деньги объекту контроля, — ставит дебиторскую задолженность на бухгалтерский учет. С этого момента ответственность за взыскание ложится на него как на сторону сделки: именно он заключал договор, именно его средства были потрачены с нарушениями и именно ему логично судиться с виновным лицом.
Суть проблемы
У любого выявленного контролерами ущерба есть виновное лицо. Но орган финансового контроля, выдавший предписание, не является ни стороной сделки, ни, как правило, администратором дохода. По позиции Минфина России, подтвержденной письмом от 22 сентября 2022 года № 02–06–10/91941 «О порядке отражения (списания) в бюджетном учете образовавшейся дебиторской задолженности», орган ВГФК не администрирует доходы от возмещения ущерба — за исключением случая, когда предписание не исполнено и контрольный орган сам обращается в суд. На практике же взыскание идет через суды всех инстанций, исполнительные листы, иногда через процедуру банкротства, и конечная точка процесса теряется из виду. Параллельно в бюджетном учете администраторов доходов дебиторская задолженность по выявленному ущербу нигде не стоит. Государство не знает, сколько потенциально должно поступить в бюджет в счет возмещения ранее причиненного и выявленного ущерба. Прямой обязанности поставить такую задолженность на учет у администратора дохода нет. Ответственность должностных лиц за ненадлежащее администрирование тоже не установлена. Типичная ситуация: казенное учреждение, которое одновременно является объектом контроля и администратором дохода, судится плохо — пропускает сроки подачи апелляций, не торопится с претензионной работой — и никаких последствий не имеет.
Предлагаемая схема
Малыхин описал два варианта решения проблемы, применяемых в зависимости от статуса объекта контроля. Если объект контроля — неучастник бюджетного процесса, логика следующая: контролер выдает объекту контроля представление с требованием возместить ущерб и направляет копию главному распорядителю бюджетных средств. Если объект добровольно возмещает средства в установленный срок, представление исполнено, деньги в бюджете. Если нет — контролер выдает предписание не объекту контроля, а главному распорядителю, который обязан поставить дебиторскую задолженность на учет. С этого момента предписание считается исполненным, а дальше главный распорядитель работает с долгом в рамках общих требований к взысканию задолженности — претензии, суды, исполнительное производство. Если объект является участником бюджетного процесса, схема аналогична, но сначала представление, а потом и предписание направляется объекту контроля — главному распорядителю (получателю) бюджетных средств, допустившему нарушение, которое причинило ущерб публично-правовому образованию. В основу таких действий ложится логика: выявленный контролерами ущерб ничем не отличается от любого другого ущерба, обнаруженного, например, самим учреждением при инвентаризации. У любого ущерба есть главный администратор дохода, и процесс работы с дебиторской задолженностью един независимо от того, кто выявил нарушение. Сам факт постановки на учет заставляет администратора работать с долгом — иначе неизбежны вопросы правоохранительных органов о бездействии при наличии потенциального дохода бюджета.
Что это дает?
В результате повышается заинтересованность главного распорядителя получателя средств из бюджета — при наличии задолженности он может не получить очередную субсидию. Дебиторская задолженность становится видимой в отчетности, что повышает достоверность бюджетных показателей и стимулирует главного администратора доходов вести работу по ее погашению в установленном порядке. Вводится ответственность за ненадлежащее администрирование доходов — Малыхин предложил установить административный штраф для должностных лиц в процентном отношении от размера не поставленной на учет задолженности.
Дискуссия
Концепция вызвала оживленное обсуждение.
Высказано сомнение: главные распорядители на практике не горят желанием судиться со своими подведомственными учреждениями и получателями субсидий. Малыхин парировал: сейчас они не судятся именно потому, что задолженности нет в учете — как только она появится, бездействие станет видимым и наказуемым.
Предложено не менять критерий исполнения предписания и дожидаться фактического поступления средств в бюджет, сохранив за органом контроля функцию отслеживания. Сроки направления объекту контроля представлений (предписаний) и контроль за их исполнением регулируются федеральным стандартом ВГ(М)ФК № 1095. Обозначена необходимость четкого определения счетов бухгалтерского учета: 205-й для возврата дебиторской задолженности прошлых лет или 209-й для ущерба — чтобы избежать разночтений в практике регионов. Эти счета предусмотрены Инструкцией по применению Плана счетов бюджетного учета № 162н: счет 0 205 00 000 — расчеты по доходам (возврат дебиторской задолженности прошлых лет), счет 0 209 00 000 — расчеты по ущербу и иным доходам.
Доступ ограничен
Материал опубликован в сокращенном виде. Прочитать публикацию целиком вы можете, подписавшись на журнал «Финконтроль»
