
Стандартизация ВГ(М)ФК. Результаты
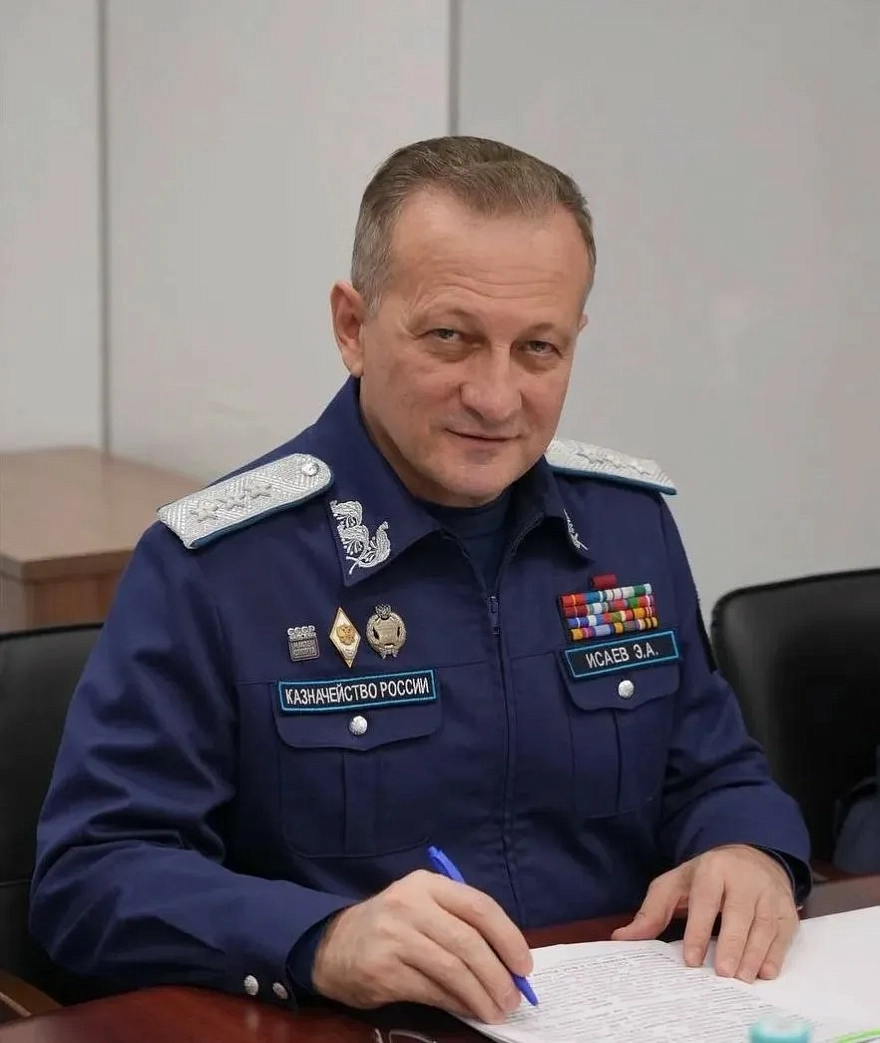
Первый заместитель руководителя Федерального казначейства Эли Абубакарович Исаев подводит итоги пятилетнего применения федеральных стандартов ВГ(М)ФК. Что дала система единых правил, где остались проблемы и что предстоит сделать — в его статье.
В 2026 году мы подводим итоги пятилетнего применения федеральных стандартов внутреннего государственного (муниципального) финансового контроля. Такой период позволяет оценить, как единые требования для системы ВГ(М)ФК закрепились в рабочих процессах, какие результаты достигнуты, какие проблемы остаются и каковы направления дальнейшего совершенствования. Логично начать с предпосылок появления единых федеральных стандартов.
От децентрализации к унификации
История ВГ(М)ФК в современной России отражает закономерный путь от децентрализации к унификации — от многообразия региональных и муниципальных практик к единым федеральным стандартам. Принятый в 1998 году Бюджетный кодекс заложил правовые основы бюджетной системы страны, в том числе разделил финансовый контроль по ее уровням. Контрольно-ревизионные органы Минфина России, ранее осуществлявшие контроль в отношении всех уровней бюджетов, были реорганизованы. Аппараты главных контролеров-ревизоров в субъектах РФ, обладавшие многолетним опытом и сложившейся методологией контроля, преобразовались в территориальные органы Минфина России (контрольно-ревизионные управления, КРУ) в соответствии с постановлением Правительства РФ от 6 августа 1998
В ходе административной реформы в соответствии с указом Президента РФ от 9 марта 2004 года
В то же время на уровне субъектов РФ и муниципальных образований органы финансового контроля создавались заново — фактически с нуля. Каждый регион и муниципалитет самостоятельно утверждал свои порядки, инструкции и методики проведения проверок в отсутствие единых требований. Нормативные акты могли существенно различаться по содержанию и строгости требований к планированию, проведению контрольных мероприятий и реализации их результатов.
Одновременно с контрольными полномочиями в 2019 году Федеральное казначейство получило и полномочие по проведению анализа исполнения бюджетных полномочий органов государственного (муниципального) финансового контроля, являющихся исполнительными органами субъектов РФ (органами местных администраций). Соответствующая норма закреплена в
Результаты анализа показывали, что система ВГ(М)ФК функционирует в условиях значительной автономии федерального, региональных и муниципальных органов. В ней накопился ряд системных проблем: разнообразие подходов к организации контроля, несопоставимость результатов между регионами, пробелы в методическом обеспечении и риски злоупотреблений из-за слабого регулирования.
Для устранения этих проблем на основании внесенных в 2019 году поправок в БК РФ в 2020 году постановлениями Правительства РФ были утверждены семь федеральных стандартов ВГ(М)ФК, охватывающих все ключевые этапы контрольной деятельности.
Стандарты закрепили принципы контрольной деятельности (постановление
Доступ ограничен
Материал опубликован в сокращенном виде. Прочитать публикацию целиком вы можете, подписавшись на журнал «Финконтроль»
