
Аудит закупок в Кировской области: нарушения, риски и пути повышения эффективности
Аудит в сфере закупок Контрольно-счетная палата Кировской области проводит с момента вступления в силу Закона № 44-ФЗ. О практике проведения аудита в сфере закупок, а также о результатах рассказала Светлана Александровна Мезенцева, аудитор Контрольно-счетной палаты Кировской области.
Порядок оценки эффективности государственных (муниципальных) закупок путем проведения аудита закреплен в
Контрольно-счетная палата Кировской области с момента вступления в силу Закона № 44-ФЗ последовательно формировала практику проведения аудита в сфере закупок. За все это время КСО накоплен значительный опыт проведения данного мероприятия.
Аудит закупок мы осуществляем в ходе контрольных и экспертно-аналитических мероприятий, по результатам которых в рамках отдельного экспертно-аналитического мероприятия подводятся итоги. Для аудита мы активно используем информационные системы: ГИИС «Электронный бюджет», модуль «Риск-мониторинг» подсистемы мониторинга закупок ЕИС в сфере закупок. Учет и обобщение выявленных нарушений КСП и КСО муниципальных образований Кировской области ведут в АИС «Находка-КСО».
Ключевые направления аудита
В ходе аудита в сфере закупок мы осуществляем комплексный анализ и подводим итоги по следующим направлениям:
— общие сведения об осуществлении закупок на территории Кировской области в соответствии с требованиями Федерального закона № 44-ФЗ;
— структура закупок областных заказчиков с разбивкой по способам их осуществления;
— мониторинг изменений законодательства о контрактной системе в сфере закупок, а также анализ практики применения правовых норм, включая сложившуюся судебную практику;
— мониторинг тенденций и динамики развития электронизации сферы малых закупок;
— обзор основных нарушений и недостатков, выявленных в сфере закупок в рамках исполнения требований Федерального закона № 44-ФЗ;
— анализ результатов осуществления закупок отдельными видами юридических лиц, осуществляющих закупки в соответствии с Федеральным законом № 223-ФЗ «О закупках товаров, работ, услуг отдельными видами юридических лиц».
Основные показатели закупок в 2025 году
Объем объявленных закупок областными заказчиками в 2025 году снизился по сравнению с 2024 годом на 12%. Если в 2024 году он составлял более 45 миллиардов рублей, то в 2025 году — около 40 миллиардов. Количество извещений, размещенных областными заказчиками в 2025 году, составило 15,7 тысячи единиц. Заключено контрактов 14,5 тысячи единиц на общую сумму 29,6 миллиарда рублей, что на 6% меньше по сравнению с 2024 годом (31,3 миллиарда рублей). В количественном выражении объем заключенных контрактов также снизился на 5%.
Из общего объема объявленных закупок в 2025 году 265 контрактов на сумму 5 миллиардов рублей, или 17%, заключено в рамках реализации национальных (региональных) проектов.
Основная доля закупок (в суммовом выражении), как и в прошлых годах, приходится на аукционы в электронной форме — 53%. Если ее сравнивать с 2024 годом, то она выросла на 10 процентных пунктов, а вот доля закупок, проводимых путем открытого конкурса в электронной форме снизилась на 10,3 процентного пункта, и на 1,4 процентного пункта уменьшилась доля запросов котировок в электронной форме.
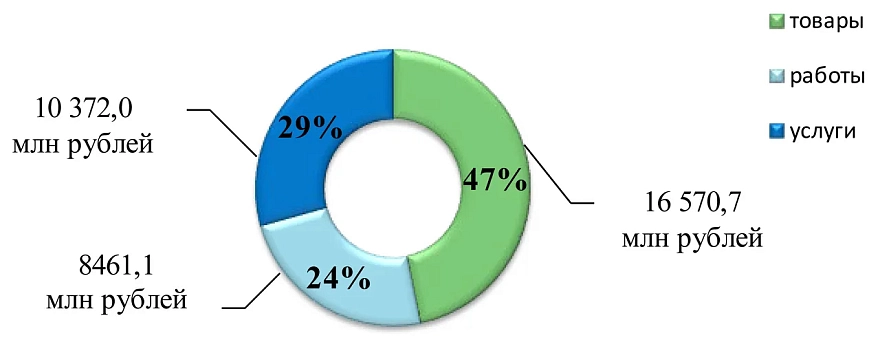
Структура закупок областных заказчиков в количественном выражении в 2025 году в сравнении с 2024 годом не претерпела изменений, наибольшее количество процедур проводилось по закупкам товаров — 14 841 единица (84%), приобретению услуг — 2069 единиц (12%), закупкам работ — 636 единиц (4%). Структура закупок по видам их осуществления в суммовом выражении представлена на рисунке.
Объем средств областных заказчиков в структуре закупок по видам их осуществления
По результатам аудита закупок отмечено сохранение ряда типовых нарушений и недостатков. К числу наиболее распространенных относятся:
— дробление государственных и муниципальных закупок;
— неправомерное обоснование и формирование начальной (максимальной) цены контракта;
— низкое качество подготовки аукционной и конкурсной документации, в том числе наличие в ней ошибок и неточностей;
— неприменение предусмотренных законодательством антидемпинговых и обеспечительных мер;
— нарушения при исполнении контрактов — в частности, несвоевременное выполнение работ, неправомерная замена видов работ и используемых материалов, оплата фактически невыполненных работ либо приемка товаров, не соответствующих установленным в документации или контракте требованиям, в том числе по потребительским свойствам.
Тенденции и проблемные аспекты закупок по 223-ФЗ
Аудит в сфере закупок мы проводим и в отношении закупочной деятельности отдельных видов юридических лиц. Для нас это также важное направление для анализа. Результаты аудита показывают, что заказчики, работающие в правовом поле Закона № 223-ФЗ, по-прежнему осуществляют свои закупки преимущественно у единственного поставщика (подрядчика, исполнителя). Такая тенденция, к сожалению, стала устойчивой.
В ходе изучения положений о закупках товаров, работ, услуг, утвержденных отдельными видами юридических лиц, выявлены факты, которые нельзя оставлять без внимания. Так, например, при согласовании положений о закупке наблюдательные советы автономных учреждений и советы директоров хозяйственных обществ недостаточно прорабатывают и регламентируют механизмы ценообразования, а также не уделяют должного внимания определению порядка и условий заключения договоров с единственным поставщиком.
По нашей оценке, сложившийся подход создает риски снижения уровня добросовестной конкуренции, ограничивает гласность и прозрачность закупочных процедур, снижает эффективность мер по предупреждению коррупционных и иных злоупотреблений. Кроме того, он не в полной мере соответствует принципу экономически эффективного расходования денежных средств на приобретение товаров, работ, услуг, закрепленному в статье 3 Федерального закона № 223-ФЗ. И конечно же, не способствует реализации мероприятий, направленных на оптимизацию издержек заказчика.
Правоприменительная и судебная практика
КСП Кировской области на постоянной основе мониторит изменения законодательства о контрактной системе в сфере закупок и анализирует сложившуюся судебную практику.
Одной из существенных проблем правового регулирования в сфере государственных и муниципальных закупок остается нестабильность нормативной базы. За период действия Федерального закона № 44-ФЗ (с апреля 2013 по 2025 год) было принято 122 закона, внесших изменения в 44-ФЗ. Помимо этого, корректируются и иные нормативные правовые акты, оказывающие влияние на функционирование государственной контрактной системы.
Вместе с тем на текущий момент остается неурегулированным ряд вопросов. Один из таких вопросов связан с применением положений Закона № 44-ФЗ, касающихся оплаты налога на добавленную стоимость исполнителю, применяющему упрощенную систему налогообложения.
Суды придерживаются разных подходов к решению данной проблемы. Одни признают нарушением замену НДС повышающим коэффициентом и исключение затрат на НДС из расчета стоимости работ (в нарушение части 2 статьи 34 и статьи 95 Закона № 44-ФЗ). Другие исходят из обязательности оплаты по цене, зафиксированной в контракте, при надлежащем исполнении обязательств, указывая на разграничение гражданско-правовых и налоговых отношений. Третьи квалифицируют выплату суммы НДС подрядчику на УСН как неосновательное обогащение, поскольку подрядчик не несет расходов по уплате НДС.
Из-за отсутствия единого подхода судебная практика формируется индивидуально по каждому делу. Это, безусловно, усложняет принятие управленческих и контрольных решений. Для устранения двоякого толкования норм необходимо внести изменения в действующее законодательство.
Возможное решение
Пока проблема законодательно не разрешена, по нашему мнению, возможно, есть еще одно решение. Так, снижение цены контракта на сумму НДС возможно при наличии взаимного согласия заказчика и подрядчика — как на этапе формирования проекта контракта и его заключения, так и по завершении исполнения обязательств, в соответствии с пунктом 1.1 части 1 статьи 95 Закона № 44-ФЗ.
По результатам аудита мы также отмечаем изменение в 2024–2025 годах правоприменительной практики органов прокуратуры и антимонопольного органа в отношении контрактов, заключенных посредством дробления закупок. В настоящее время факт неоднократного приобретения у одного контрагента однородных либо идентичных товаров, работ и (или) услуг не считается нарушением требований Закона № 44-ФЗ при условии соблюдения ограничений по суммам и годовым объемам, предусмотренных пунктами 4, 5 части 1 статьи 93 указанного закона. Однако, если заказчик искусственно дробит закупки, чтобы обойти конкурентные процедуры, такие действия антимонопольный орган оценивает на предмет нарушения запретов, предусмотренных статьей 16 Закона № 135-ФЗ «О защите конкуренции». В случае признания судом государственных или муниципальных контрактов, заключенных путем дробления закупок, недействительными антимонопольный орган принимает решение о выдаче предписания поставщику (подрядчику, исполнителю) и применении меры ответственности. В частности, может быть взыскан в федеральный бюджет доход, полученный вследствие нарушения антимонопольного законодательства, в соответствии с Федеральным законом № 135-ФЗ.
Вместе с тем следует учитывать, что существует и обратная сторона проблематики включения в один лот нескольких объектов закупки — риск квалификации действий заказчика как искусственного укрупнения закупок. Вопрос определения допустимых границ объединения объектов закупки в рамках одного контракта является методологически сложным, поскольку действующее законодательство не предусматривает жестко регламентированного алгоритма для его разрешения.
Ключевой критерий возможности объединения различных товаров, работ или услуг в одном контракте — наличие между ними технологической и функциональной взаимосвязи. При отсутствии такой связи объединение объектов закупки может создавать риски ограничения конкуренции.
Меры по повышению эффективности закупочной деятельности
Для недопущения неэффективных и безрезультативных расходов при осуществлении государственных и муниципальных закупок заказчикам надлежит реализовать следующий комплекс мер:
• непрерывный мониторинг изменений законодательства в сфере закупок — в том числе с учетом актуальной судебной практики;
• обучение на постоянной основе с уделением особого внимания рискам, обусловленным изменениями нормативной базы и правоприменительной практики;
• систематическое методическое, консультационное и организационное сопровождение муниципальных заказчиков по вопросам применения законодательства о контрактной системе со стороны ГРБС;
• повышение эффективности внутреннего финансового контроля за соблюдением действующего законодательства в сфере закупок для государственных и муниципальных нужд (в частности, по вопросам формирования Н(М)ЦК, а также применения мер ответственности к подрядчикам (поставщикам) за неисполнение либо ненадлежащее исполнение условий контрактов (договоров);
•повышение внимания в рамках внутреннего контроля к выявлению фактов ограничения конкуренции , а также случаев непринятия предусмотренных мер ответственности к подрядчикам за ненадлежащее исполнение контрактных обязательств;
• при организации малых закупок (пункты 4, 5 части 1 статьи 93 Федерального закона № 44-ФЗ в размере до 600 тысяч рублей) исключение практики искусственного дробления закупок при заключении договоров с единственным поставщиком (подрядчиком, исполнителем) на идентичные объекты закупки с одним и тем же контрагентом.
Чтобы обеспечить эффективное расходование денежных средств на закупки товаров, работ, услуг в рамках Федерального закона № 223-ФЗ, целесообразно:
— органам управления отдельных видов юридических лиц провести анализ положений о закупках — в первую очередь в части регламентации порядка формирования цены при закупках у единственного поставщика;
— усилить контроль за ценообразованием и наращиванием доли конкурентных закупочных процедур в деятельности отдельных видов юридических лиц.
